Digitaler Euro Pilot: online ja, an der Kasse nein
Die Europäische Zentralbank hat am 15. September 2026 den Aufruf veröffentlicht, mit dem sie Online-Händler für den Pilotbetrieb des digitalen Euro sucht. Bewerbungsschluss ist der 27. Oktober, der Testbetrieb läuft von Mitte 2027 an zwölf Monate, und erstmals steht schwarz auf weiss, was in diesem Pilot tatsächlich geprüft wird — und was nicht.
Das ist die eigentliche Nachricht. Als wir im August auseinandergenommen haben, warum beim digitalen Euro ein Versprechen kein Protokoll ist, stand am Ende ein Satz: Wenn ihr eine einzige Sache an diesem Projekt verfolgen wollt, dann den Offline-Modus. Er ist der einzige Teil des Entwurfs mit echter Bargeldeigenschaft. Genau dieser Teil wird im Pilot nur in seiner kleinsten Ausbaustufe erprobt. Alles, was an der Ladenkasse passiert, läuft online.
Digitaler Euro Pilot: Händler bewerben sich bis zum 27. Oktober
Der Aufruf an die Händler steht als PDF auf der Dokumentenseite der EZB, zusammen mit einem Bewerbungsfragebogen, einer Unterschriftenerklärung und dem Teilnahmevertrag samt drei Anhängen. Die Fristen sind knapp: eine Informationsveranstaltung am Dienstag, 6. Oktober 2026, Bewerbungsschluss am Dienstag, 27. Oktober 2026 um 17:00 Uhr MEZ.
Bewerben darf sich, wer in der EU niedergelassen ist, Kunden in mindestens zwei der Pilotländer bedient, einen aktiven Online- oder App-Shop betreibt und bereit ist, sowohl mit der EZB als auch mit einem am Pilot beteiligten Acquiring-Dienstleister einen Vertrag zu schliessen. Die Plattform muss flexibel genug sein, um den Beta-Euro einzubinden. Wie viele Händler am Ende genommen werden, legt die EZB nicht fest: Die Zahl hänge von den eingegangenen Bewerbungen ab und davon, was nötig sei, um die Ziele des Pilots abzudecken. Einzelne Branchen werden bevorzugt, andere können ausgeschlossen werden.
Pilotländer sind Belgien, Deutschland, Estland, Finnland, Frankreich, Griechenland, Irland, Italien, Kroatien, Lettland, Litauen, Luxemburg, Niederlande, Österreich, Portugal, Slowakei, Slowenien, Spanien und Zypern — neunzehn Länder, passend zu den neunzehn nationalen Zentralbanken, die laut EZB mittesten.
Bezahlt wird für die Mitarbeit nichts. Im Aufruf steht wörtlich, ausgewählte Händler erhielten keine finanzielle Vergütung über die Zahlungen hinaus, die für die tatsächlich gekauften Waren und Dienstleistungen eingehen. Dafür sollen sie den Beta-Euro einbinden, während der Betriebsphase Live-Transaktionen abwickeln, laufend Rückmeldung geben und über Transaktionsleistung, technische Störungen und Akzeptanzdaten berichten. Die EZB nennt das Freiwilligkeit. Im Handel heisst eine solche Vereinbarung sonst Praktikum.
Wer den digitalen Euro testet — und wer nicht
Auf der Projektseite zum Pilot nennt die EZB die Besetzung: 36 im Euroraum zugelassene Zahlungsdienstleister, ausgewählte Händler sowie Mitarbeiter der EZB und der neunzehn nationalen Zentralbanken, die den Beta-Euro im Alltag ausprobieren sollen — beim Bezahlen in der Kantine etwa oder für andere Dienstleistungen.
Die Öffentlichkeit kommt in dieser Aufzählung nicht vor. Der digitale Euro wird also zunächst von Leuten benutzt, die beruflich an ihn glauben müssen. Das ist für einen technischen Testlauf vertretbar — Lastverhalten, Abstimmungsprozesse und Fehlerbehandlung lassen sich so prüfen. Es heisst aber auch, dass die Fragen, an denen ein Zahlungsmittel im Alltag scheitert, im Pilot gar nicht erst auftauchen: Was passiert bei jemandem ohne Smartphone, ohne Bankkonto, ohne Deutschkenntnisse, mit einer gescheiterten Identitätsprüfung? Die Pilotgruppe besteht aus Zentralbankangestellten. Von denen hat niemand diese Probleme.
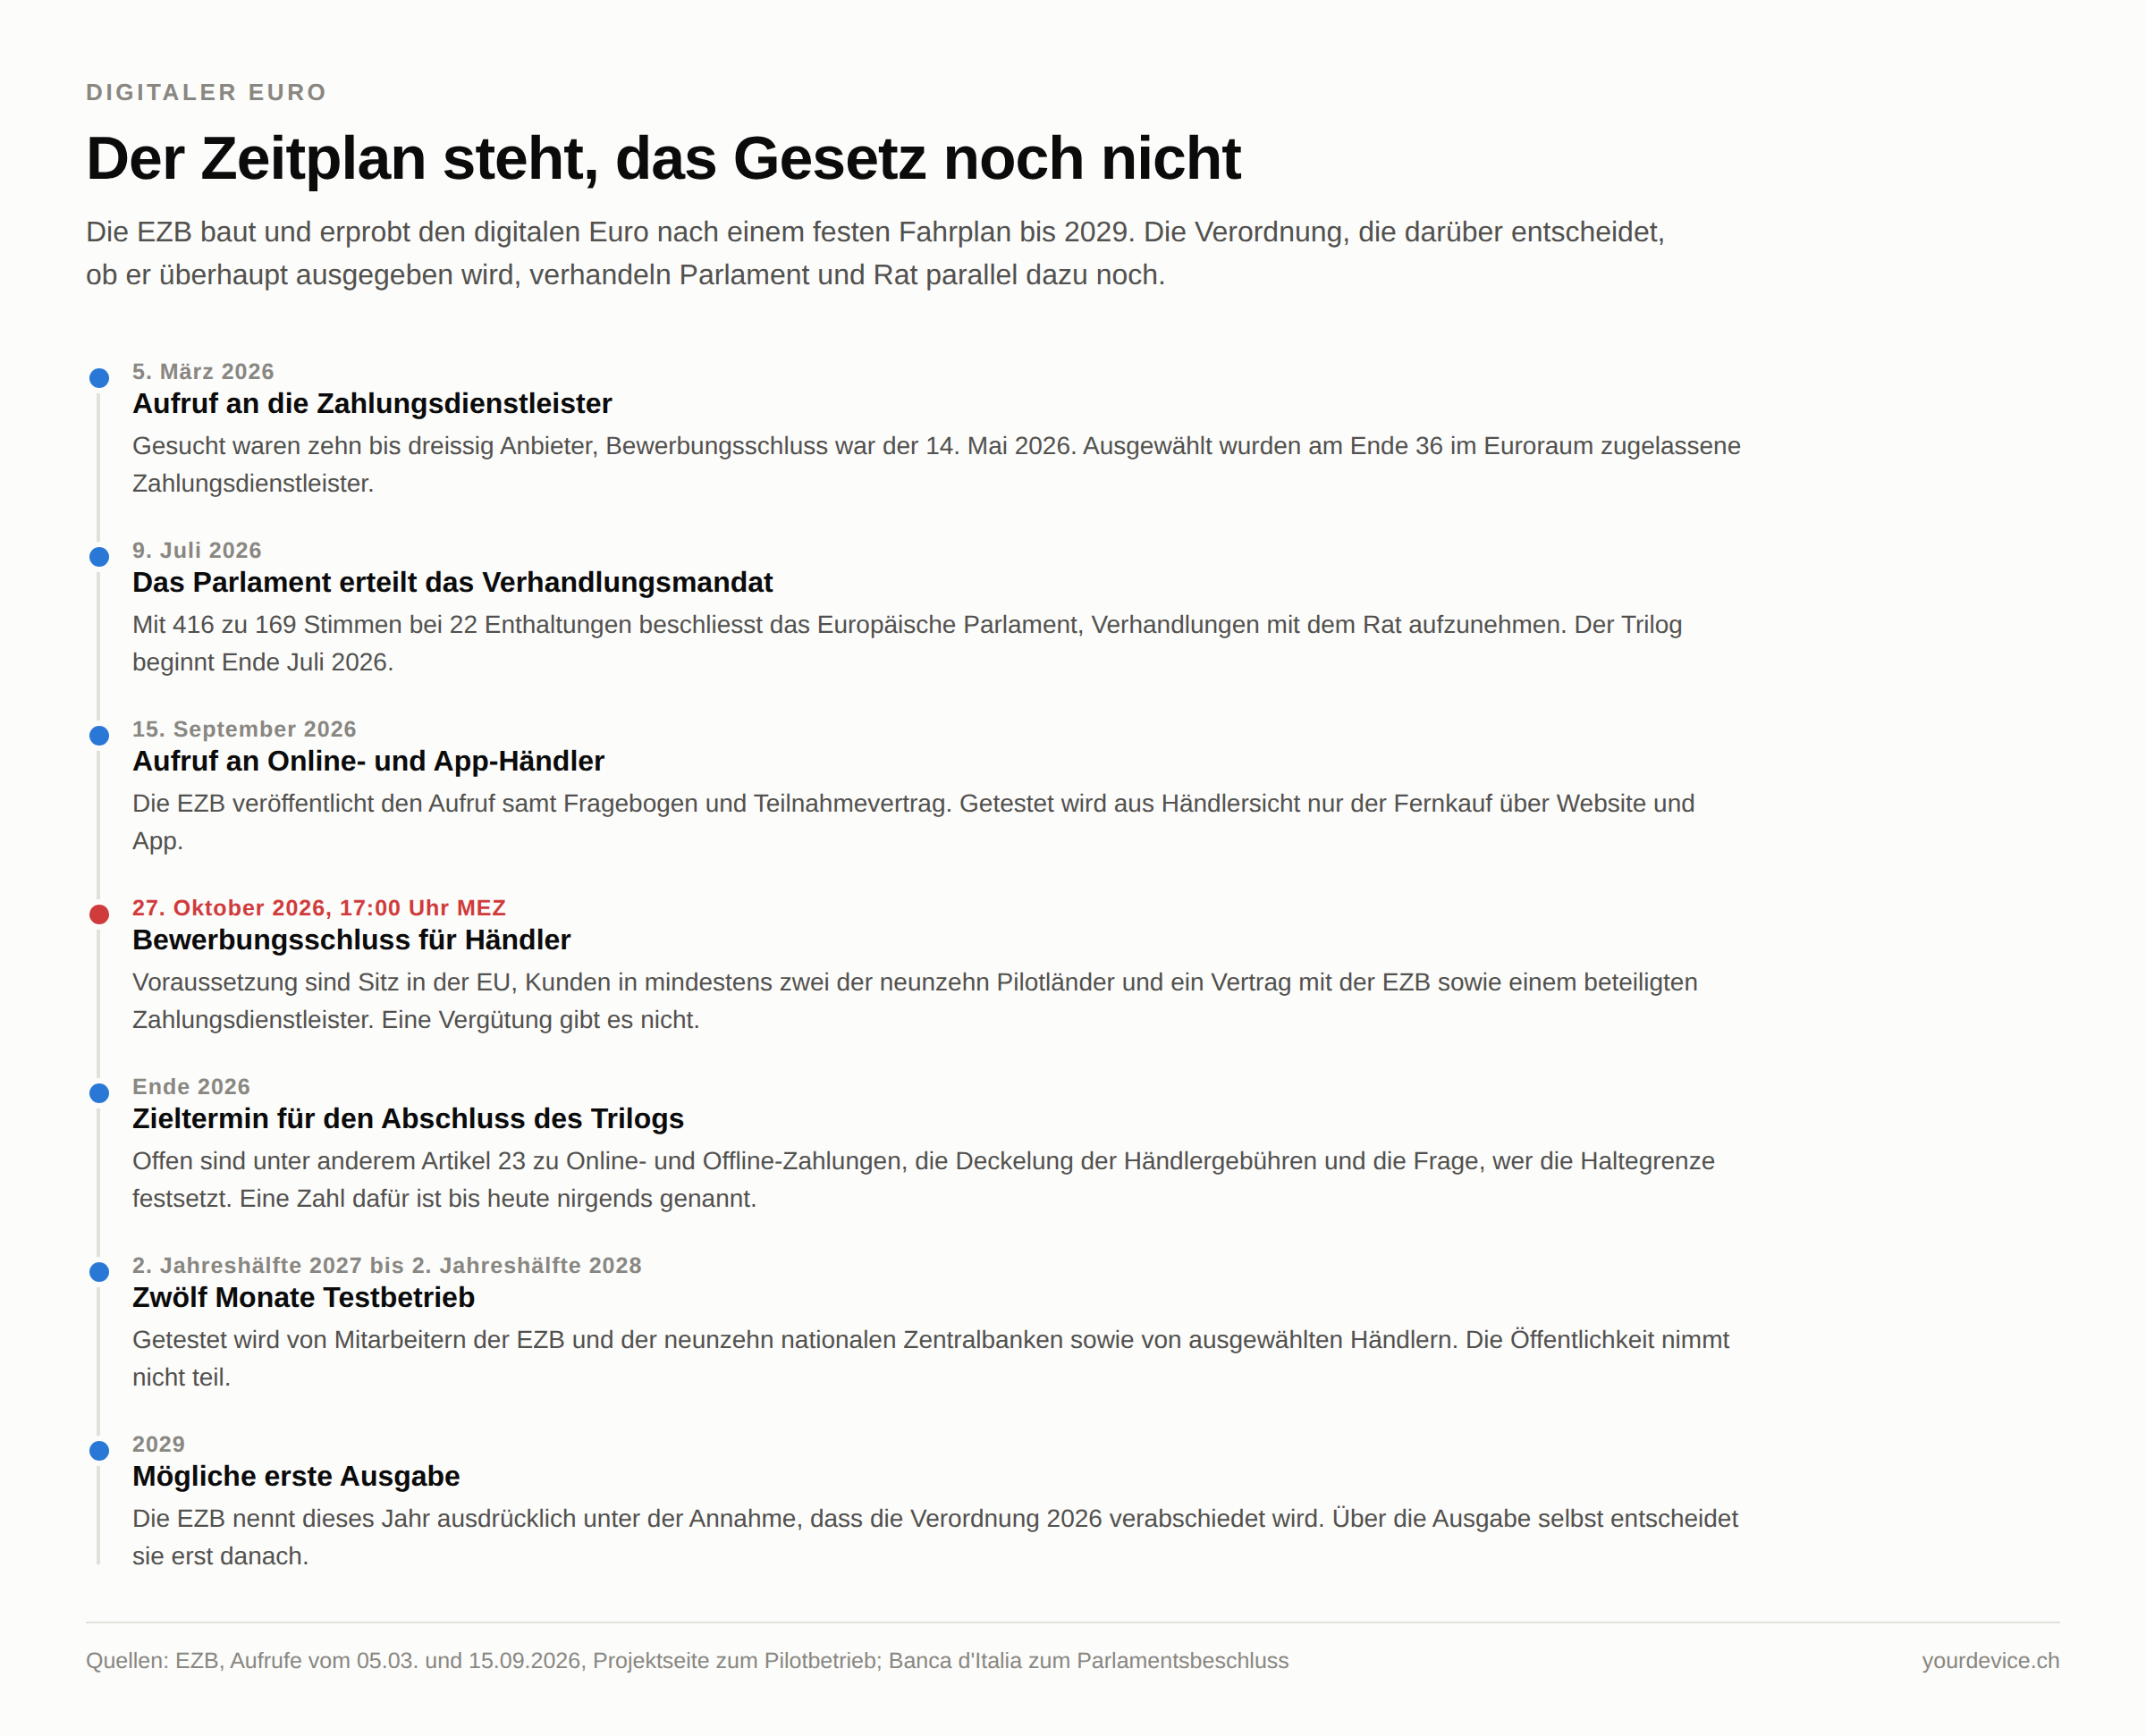
Bemerkenswert ist ausserdem, dass der Zahlungsdienstleister-Teil deutlich grösser ausgefallen ist als geplant. Im entsprechenden Aufruf vom 5. März 2026 hatte die EZB zwischen zehn und dreissig Dienstleister gesucht, Bewerbungsschluss war der 14. Mai 2026. Geworden sind es 36. An Interesse aus der Zahlungsbranche mangelt es also nicht.
Vier Anwendungsfälle — und offline ist nur einer davon
Der Aufruf an die Zahlungsdienstleister ist das ergiebigste Dokument des ganzen Vorgangs, weil er den Prüfumfang einzeln auflistet. Vier Anwendungsfälle stehen darin:
- Online zwischen Privatpersonen. Der Zahler überweist an einen anderen Endnutzer und stösst die Zahlung über eine eindeutige Kennung an, einen Alias oder eine DEAN.
- Offline zwischen Privatpersonen über NFC. Der Zahler gibt den Betrag in der Bezahl-App ein, und zwar ausdrücklich, ohne dass eines der beiden Geräte mit dem Internet verbunden sein muss.
- Online an der Ladenkasse über NFC. Bezahlen im Geschäft, technisch über SoftPOS, also ein Händlergerät ohne eigenes Kartenterminal.
- Online im E-Commerce und M-Commerce. Der Zahler überweist an ein Unternehmen als Bezahlung für Waren oder Dienstleistungen auf einer Website oder in einer App.
Der Händleraufruf vom September deckt davon genau einen ab, den vierten: den sogenannten Remote-P2B-Fall, Zahlungen für Waren und Dienstleistungen über Websites und mobile Anwendungen. Wer sich jetzt bewirbt, testet den digitalen Euro also im Online-Shop, nicht an der Theke.
Und der entscheidende Punkt steht in der Aufzählung selbst: Offline kommt genau einmal vor, zwischen zwei Privatpersonen, über NFC. Am Verkaufsort ist jede Zahlung im Pilot eine Online-Zahlung. Dass netzpolitik.org das bereits am 4. August 2026 berichtet hat, lässt sich mit dem Aufruf vom März im Wortlaut bestätigen.
Warum ausgerechnet diese Lücke zählt
Der Offline-Modus ist der einzige Teil des digitalen Euro, bei dem kein zentraler Datensatz entsteht. Der Wert liegt lokal auf einem Gerät, die Übertragung braucht kein Netz, und die Transaktionsdaten kennen nur die beiden Beteiligten. Deshalb gilt dort auch die Bargeldregel: Wer das Gerät verliert, verliert das Geld. Alles, was am digitalen Euro einem Geldschein ähnelt, hängt an diesem Modus.
Die offenen Fragen dazu sind seit Monaten dieselben. Wie hoch darf der Offline-Betrag sein? Wie viele Zahlungen sind hintereinander ohne Netzkontakt möglich, bevor ein Abgleich erzwungen wird? Ist das Speichermedium herstellerunabhängig, und ist seine Firmware offengelegt? Keine dieser Fragen beantwortet ein Pilot, der offline nur zwischen zwei Privatpersonen prüft. Der Alltagsfall — im Laden stehen, kein Netz haben, trotzdem bezahlen können — ist im Prüfplan schlicht nicht vorgesehen.
Das lässt sich nüchtern erklären: SoftPOS ohne Netz ist technisch anspruchsvoll, und ein Pilot muss Prioritäten setzen. Das stimmt. Es bleibt trotzdem der Befund, dass von zwölf Monaten Testbetrieb kein einziger Tag darauf verwendet wird, die einzige bargeldähnliche Eigenschaft des Systems dort zu erproben, wo Bargeld heute tatsächlich benutzt wird. Wer 2028 die Auswertung liest, wird über den Kassenfall nichts darin finden.
Der Zeitplan steht, das Gesetz noch nicht
Die EZB selbst formuliert die Abhängigkeit sauber. Sie wolle für eine mögliche erste Ausgabe des digitalen Euro im Jahr 2029 bereit sein — unter der Annahme, dass die Verordnung 2026 verabschiedet wird. Und weiter: Ob ein digitaler Euro ausgegeben wird, entscheide die EZB erst, wenn die Verordnung verabschiedet ist.
Verabschiedet ist sie nicht. Das Europäische Parlament hat am 9. Juli 2026 mit 416 zu 169 Stimmen bei 22 Enthaltungen beschlossen, Verhandlungen mit dem Rat aufzunehmen; das war das Mandat, nicht das Gesetz. Seither läuft der Trilog. Der Brüsseler Dienst Agence Europe berichtete am 8. September 2026 von der zweiten politischen Verhandlungsrunde und nannte als Themen unter anderem die Einführungsphase samt Pilottests sowie Artikel 23 zu Online- und Offline-Zahlungen. Verhandelt wird also gerade das, was im Pilot schon festgelegt ist.
Das ist kein Skandal, sondern Projektlogik: Wer 2029 liefern will, kann nicht bis zur Unterschrift warten. Es verschiebt aber Gewicht. Eine Infrastruktur, die drei Jahre vor dem Rechtsrahmen gebaut und erprobt wird, setzt Fakten, an denen sich der Rechtsrahmen anschliessend orientiert. Denselben Mechanismus haben wir bei der Schweizer E-ID beschrieben, wo die technische Wahl längst getroffen war, bevor über sie gestritten wurde.
Haltegrenze und Gebühren bleiben ungeklärt
Zwei Streitpunkte hat auch dieser Vorgang nicht bewegt. Der erste ist die Haltegrenze, also die Zahl, die festlegt, wie viele digitale Euro ihr überhaupt halten dürft. Sie ist bis heute nirgends beziffert; auf der Dokumentenseite der EZB, die jedes Papier mit Datum auflistet, taucht keine Zahl auf. Strittig ist nicht einmal die Höhe, sondern wer sie festsetzt: Nach der Analyse der Kanzlei Freshfields vom 15. Juli 2026 will das Parlament einen delegierten Rechtsakt der Kommission auf Empfehlung der EZB, der Rat dagegen einen Durchführungsbeschluss des Rates mit verstärkter qualifizierter Mehrheit. Welche Variante gewinnt, entscheidet darüber, wie leicht sich diese Zahl später ändern lässt — und genau das macht sie zu einem Steuerungsinstrument, wie wir es bei der Spar- und Investitionsunion beschrieben haben.
Der zweite Streitpunkt betrifft die Händler direkt: die Gebühren. Das Fachmagazin etailment berichtete am 21. September 2026, dass Parlament und Rat in der Übergangsphase unterschiedliche Modelle für die Deckelung der Händlergebühren verfolgen und der Verband Ecommerce Europe eine vereinfachte Gebührenberechnung verlangt. Die Position des Verbands ist nachvollziehbar: Ein Zahlungsmittel, das für den Händler teurer ist als die Karte, setzt sich nicht durch — es sei denn, er muss es ohnehin annehmen. Und genau das ist beim digitalen Euro vorgesehen, mit Ausnahmen für Kleinst- und Kleinunternehmen ohne digitale Zahlungsmöglichkeit. Dass Regulierung über Vermittler wirkt statt über Verbote, ist auf diesem Blog kein neues Thema; beim Auslandskonto nach CRD VI lief es genauso.
Wie es weitergeht
Für euch gibt es hier nichts zu installieren und nichts anzumelden. Es gibt aber vier Termine, an denen sich ablesen lässt, wohin das Projekt läuft.
- 6. Oktober 2026: Informationsveranstaltung der EZB für interessierte Händler. Interessant wird, ob dabei Unterlagen öffentlich werden, die über den Aufruf hinausgehen.
- 27. Oktober 2026, 17:00 Uhr: Bewerbungsschluss. Ob die EZB danach nennt, wie viele Händler sich beworben haben, ist die erste belastbare Kennzahl zur Akzeptanz im Handel.
- Ende 2026: Zieltermin der Gesetzgeber für den Abschluss des Trilogs. Die beiden Punkte, auf die es dabei ankommt, sind Artikel 23 zu Online- und Offline-Zahlungen und die Zuständigkeit für die Haltegrenze.
- Zweite Jahreshälfte 2027: Start des zwölfmonatigen Testbetriebs. Wenn bis dahin kein Anwendungsfall für Offline-Zahlungen an der Kasse nachgereicht wird, ist die Frage für diese Projektphase erledigt.
Fazit: Ein Testlauf, der die Streitfragen umgeht
Der Pilot ist gut gebaut für das, was er prüfen soll. Er prüft, ob die Infrastruktur trägt: ob Zahlungen ankommen, ob die Abstimmung zwischen Zentralbank, Dienstleister und Händler funktioniert, ob eine Plattform den Beta-Euro einbinden kann. Das sind reale Fragen, und sie brauchen einen Testlauf.
Nur sind es nicht die Fragen, an denen sich die öffentliche Debatte entzündet. Die drehte sich um Bargeldeigenschaften, um Haltegrenzen, um die Frage, was ohne Netz und ohne Konto noch geht. Der Prüfplan enthält davon: Offline zwischen zwei Privatpersonen, sonst nichts. Getestet wird die Technik, nicht das Versprechen.
Das sollte niemanden überraschen. Ein Pilot beantwortet die Fragen, die seine Auftraggeber gestellt haben, und die EZB hat nie behauptet, etwas anderes zu tun. Die Arbeitsteilung ist nur bemerkenswert sauber: Die technischen Fragen bekommen zwölf Monate Praxis mit 36 Dienstleistern in neunzehn Ländern, die politischen bekommen einen Trilog. Wer wissen will, wie der digitale Euro am Ende aussieht, sollte deshalb weniger auf die Pilotberichte schauen als auf Artikel 23 — und darauf, wer künftig die Haltegrenze festsetzen darf.
Quellen und weiterführende Links
- EZB: Call for expression of interest — Participation of merchants in the digital euro pilot, 15.09.2026 (PDF)
- EZB: Call for expression of interest für Zahlungsdienstleister, 05.03.2026 (PDF) — enthält die vier Anwendungsfälle
- EZB: Projektseite zum Pilotbetrieb des digitalen Euro
- EZB, MIP News: Call for payment service providers to participate in digital euro pilot now open, 05.03.2026
- EZB: Technical documents and research — alle Dokumente zum digitalen Euro mit Datum
- Banca d'Italia: The European Parliament decided to open negotiations on the Digital Euro Regulation, 09.07.2026
- Agence Europe: EU co-legislators seek first political compromises on digital euro, 08.09.2026
- Freshfields: Europe's digital euro heads to last stage of negotiations, 15.07.2026
- netzpolitik.org zum Testbetrieb des digitalen Euro und zur Zusammensetzung der Testgruppe, 04.08.2026
- etailment: Gebührenstreit offen, Pilotversuch 2027 — der digitale Euro rückt näher, 21.09.2026
Stand: 21. September 2026. Die Verordnung zum digitalen Euro ist nicht verabschiedet; alle Angaben zum Zeitplan stehen unter diesem Vorbehalt.